Domain beleuchtungsplan.de kaufen?
Wir ziehen mit dem Projekt
beleuchtungsplan.de um.
Sind Sie am Kauf der Domain
beleuchtungsplan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beleuchtungsplan.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
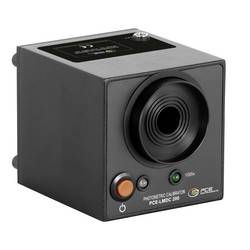
PCE Instruments Kalibrator PCE-LMDC 200 Lichtstärke 100 lx Lichtfarbe 3000 K Arbeitsperiode 1min Genauigkeit ±0,1 %Der Kalibrator für Lichtmessgeräte zeichnet sich durch seine präzisen Eigenschaften aus. Die Lichtstärke des Kalibrator ist auf 100 lux festgelegt und gewährleistet eine zuverlässige und genaue Justierung der Lichtsensoren. Lichtmessgeräte die mit dem Kalibrator kontrolliert und justiert werden liefern unter realen Bedingungen zuverlässige Messwerte. Ein weiteres wichtiges Merkmal des Kalibrators ist seine definierte Lichtfarbe von 3000 Kelvin. Diese Farbtemperatur der Lichtquelle des Kalibrators ist den gängigen Lichtverhältnissen angepasst und ermöglicht somit eine realitätsnahe Kalibrierung. Die Arbeitsperiode des Kalibrators beträgt 1 Minute. Diese kurze Zeitspanne stellt sicher, dass die Lichtquelle des Kalibrators keinem unnötigen Verschleiß unterliegt. Zusätzlich beinhaltet der Kalibrator eine Kontrolle der Eingangsspannung, um sicherzustellen, dass der Kalibrator unter optimalen Bedingungen betrieben wird. Diese Funktion trägt dazu bei, mögliche Fehlerquellen auszuschließen und die Genauigkeit der Lichtausgabe zu gewährleisten. Insgesamt ist dieser Kalibrator eine zuverlässige und präzise Lösung für die Kalibrierung von Lichtmessgeräten, insbesondere des PCE-LMD 200. Durch die sorgfältig definierten Eigenschaften ermöglicht er eine genaue Anpassung der Instrumente an unterschiedliche Lichtverhältnisse, wodurch die Zuverlässigkeit der Lichtmessungen gewährleistet wird.1235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Led-lampen, 1025 Lumen Helligkeit, Energieeffizienzklasse B, Kaltweiß, 10 Stückenergieeinsparungen : diese led-glühbirne hilft, die stromkosten zu senken, indem sie traditionelle 90w-glühbirnen ersetzt und dabei bis zu 93,5 % beim energieverbrauch einspart. helle helligkeit : mit einer lichtausbeute von 1025 lumen erleben sie hellere umgebungen, die die sichtbarkeit und den komfort in jedem raum verbessern. augenkomfort : entwickelt für flimmerfreies und blendfreies licht, sorgt sie für ein angenehmes erlebnis für ihre augen bei längerem gebrauch. lange lebensdauer : genießen sie bis zu000 stunden nutzung, was die häufigkeit und den aufwand für den glühbirnenwechsel erheblich reduziert. einfache installation : ausgestattet mit einer standard-gu10-fassung können diese glühbirnen problemlos in vorhandene leuchten installiert werden, ohne dass zusätzliche änderungen erforderlich sind. Spezifikation: material: glas und kunststoff spannung: 220240v lichtstrom: 1025 lumen abstrahlwinkel: 110° energieeffizienzklasse: b lebensdauer: 30.000 stunden farbwiedergabeindex (cri): >80 steuerungsmethode: ein/aus (nicht dimmbar) sockeltyp: gu10 Die von Ihnen gekaufte Variante ist: Kaltweiß 10 Stück85,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
OEM Led-lampen, 1025 Lumen Helligkeit, Energieeffizienzklasse B, Natürliches Licht, 10 Stück-aenergieeinsparungen : diese led-glühbirne hilft, die stromkosten zu senken, indem sie traditionelle 90w-glühbirnen ersetzt und dabei bis zu 93,5 % beim energieverbrauch einspart. helle helligkeit : mit einer lichtausbeute von 1025 lumen erleben sie hellere umgebungen, die die sichtbarkeit und den komfort in jedem raum verbessern. augenkomfort : entwickelt für flimmerfreies und blendfreies licht, sorgt sie für ein angenehmes erlebnis für ihre augen bei längerem gebrauch. lange lebensdauer : genießen sie bis zu000 stunden nutzung, was die häufigkeit und den aufwand für den glühbirnenwechsel erheblich reduziert. einfache installation : ausgestattet mit einer standard-gu10-fassung können diese glühbirnen problemlos in vorhandene leuchten installiert werden, ohne dass zusätzliche änderungen erforderlich sind. Spezifikation: material: glas und kunststoff spannung: 220240v lichtstrom: 1025 lumen abstrahlwinkel: 110° energieeffizienzklasse: b lebensdauer: 30.000 stunden farbwiedergabeindex (cri): >80 steuerungsmethode: ein/aus (nicht dimmbar) sockeltyp: gu10 Die von Ihnen gekaufte Variante ist: Natürliches Licht 10 Stück-a85,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Kalibrator PCE-LMDC 200 Lichtstärke 100 lx Lichtfarbe 3000 K Arbeitsperiode 1min Genauigkeit ±0,1 %Der Kalibrator für Lichtmessgeräte zeichnet sich durch seine präzisen Eigenschaften aus. Die Lichtstärke des Kalibrator ist auf 100 lux festgelegt und gewährleistet eine zuverlässige und genaue Justierung der Lichtsensoren. Lichtmessgeräte die mit dem Kalibrator kontrolliert und justiert werden liefern unter realen Bedingungen zuverlässige Messwerte. Ein weiteres wichtiges Merkmal des Kalibrators ist seine definierte Lichtfarbe von 3000 Kelvin. Diese Farbtemperatur der Lichtquelle des Kalibrators ist den gängigen Lichtverhältnissen angepasst und ermöglicht somit eine realitätsnahe Kalibrierung. Die Arbeitsperiode des Kalibrators beträgt 1 Minute. Diese kurze Zeitspanne stellt sicher, dass die Lichtquelle des Kalibrators keinem unnötigen Verschleiß unterliegt.Zusätzlich beinhaltet der Kalibrator eine Kontrolle der Eingangsspannung, um sicherzustellen, dass der Kalibrator unter optimalen Bedingungen betrieben wird. Diese Funktion trägt dazu bei, mögliche Fehlerquellen auszuschließen und die Genauigkeit der Lichtausgabe zu gewährleisten. Insgesamt ist dieser Kalibrator eine zuverlässige und präzise Lösung für die Kalibrierung von Lichtmessgeräten, insbesondere des PCE-LMD 200. Durch die sorgfältig definierten Eigenschaften ermöglicht er eine genaue Anpassung der Instrumente an unterschiedliche Lichtverhältnisse, wodurch die Zuverlässigkeit der Lichtmessungen gewährleistet wird.1235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments Kalibrator PCE-LMDC 200 Lichtstärke 100 lx Lichtfarbe 3000 K Arbeitsperiode 1min Genauigkeit ±0,1 %Der Kalibrator für Lichtmessgeräte zeichnet sich durch seine präzisen Eigenschaften aus. Die Lichtstärke des Kalibrator ist auf 100 lux festgelegt und gewährleistet eine zuverlässige und genaue Justierung der Lichtsensoren. Lichtmessgeräte die mit dem Kalibrator kontrolliert und justiert werden liefern unter realen Bedingungen zuverlässige Messwerte. Ein weiteres wichtiges Merkmal des Kalibrators ist seine definierte Lichtfarbe von 3000 Kelvin. Diese Farbtemperatur der Lichtquelle des Kalibrators ist den gängigen Lichtverhältnissen angepasst und ermöglicht somit eine realitätsnahe Kalibrierung. Die Arbeitsperiode des Kalibrators beträgt 1 Minute. Diese kurze Zeitspanne stellt sicher, dass die Lichtquelle des Kalibrators keinem unnötigen Verschleiß unterliegt. Zusätzlich beinhaltet der Kalibrator eine Kontrolle der Eingangsspannung, um sicherzustellen, dass der Kalibrator unter optimalen Bedingungen betrieben wird. Diese Funktion trägt dazu bei, mögliche Fehlerquellen auszuschließen und die Genauigkeit der Lichtausgabe zu gewährleisten. Insgesamt ist dieser Kalibrator eine zuverlässige und präzise Lösung für die Kalibrierung von Lichtmessgeräten, insbesondere des PCE-LMD 200. Durch die sorgfältig definierten Eigenschaften ermöglicht er eine genaue Anpassung der Instrumente an unterschiedliche Lichtverhältnisse, wodurch die Zuverlässigkeit der Lichtmessungen gewährleistet wird.1235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
OEM Led-lampen, 1025 Lumen Helligkeit, Energieeffizienzklasse B, Kaltweiß, 10 Stückenergieeinsparungen : diese led-glühbirne hilft, die stromkosten zu senken, indem sie traditionelle 90w-glühbirnen ersetzt und dabei bis zu 93,5 % beim energieverbrauch einspart. helle helligkeit : mit einer lichtausbeute von 1025 lumen erleben sie hellere umgebungen, die die sichtbarkeit und den komfort in jedem raum verbessern. augenkomfort : entwickelt für flimmerfreies und blendfreies licht, sorgt sie für ein angenehmes erlebnis für ihre augen bei längerem gebrauch. lange lebensdauer : genießen sie bis zu000 stunden nutzung, was die häufigkeit und den aufwand für den glühbirnenwechsel erheblich reduziert. einfache installation : ausgestattet mit einer standard-gu10-fassung können diese glühbirnen problemlos in vorhandene leuchten installiert werden, ohne dass zusätzliche änderungen erforderlich sind. Spezifikation: material: glas und kunststoff spannung: 220240v lichtstrom: 1025 lumen abstrahlwinkel: 110° energieeffizienzklasse: b lebensdauer: 30.000 stunden farbwiedergabeindex (cri): >80 steuerungsmethode: ein/aus (nicht dimmbar) sockeltyp: gu10 Die von Ihnen gekaufte Variante ist: Kaltweiß 10 Stück85,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Led-lampen, Dimmbar, Energieeffizient, Natürliches Lichtanpassbare helligkeit : genießen sie die volle kontrolle über die beleuchtung mit dimmfunktionen, die es ihnen ermöglichen, die perfekte stimmung für jede situation zu schaffen. energieeffizient : sparen sie stromkosten mit einem niedrigen energieverbrauch von nur 4,9 w und erreichen sie dennoch eine helle, effiziente beleuchtung, die einem 75 w glühbirne entspricht. erhöhter augenkomfort : erleben sie angenehme beleuchtung mit einem flimmerfreien und blendfreien design, das die augenbelastung bei längerer nutzung reduziert. einfache installation : vereinfachen sie ihre wohnraumbeleuchtung mit einer einfachen installation, die mit den meisten vorhandenen dimmschaltern kompatibel ist. langlebige konstruktion : diese glühbirnen profitieren von hochwertigen materialien und sind auf langlebigkeit und sicherheit ausgelegt, um über einen längeren zeitraum zuverlässige leistung zu gewährleisten. Spezifikation: material: kunststoff und aluminium spannung: 220240v lichtstrom: 780 lumen stromverbrauch: 4,9w abstrahlwinkel: 120° zertifizierung: ce, rohs, fcc steuerungsmethode: dimmbar kompatibilität: funktioniert mit den meisten dimmschaltern sicherheit: flimmerfrei und blfrei Die von Ihnen gekaufte Variante ist: Natürliches Licht86,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.